Facturation électronique : ce que les TPE doivent savoir (et comment ne pas se retrouver seul face à la réforme)
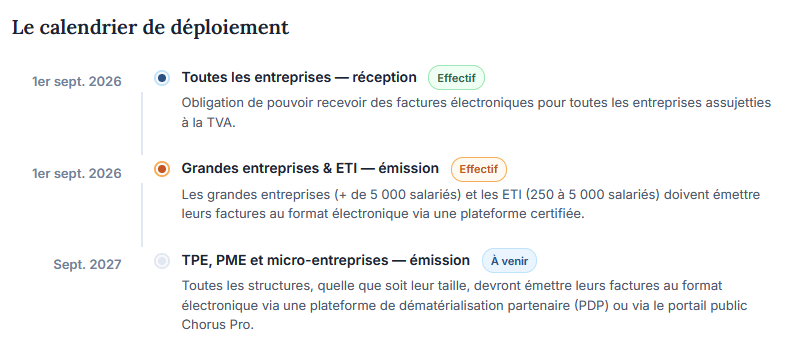
Depuis le 1er septembre 2026, la facturation électronique est obligatoire pour les grandes entreprises et les ETI. Les TPE et PME entrent dans le dispositif en septembre 2027. Dates, obligations, jargon technique : voici un tour complet du sujet; sans la panique.
Ce qui change pour vous, concrètement : Émettre et recevoir des factures au format papier ou en simple PDF ne sera bientôt plus conforme. Toutes les entreprises assujetties à la TVA en France sont concernées, y compris les auto-entrepreneurs et les TPE de quelques salariés.
C’est quoi exactement une « facture électronique » au sens de la loi ?
Attention, un PDF envoyé par email ne compte pas. La loi exige un format structuré, lisible par les machines, qui permet à l’administration fiscale de suivre les flux de TVA en quasi temps réel. C’est un changement de paradigme important.
PDP : Plateforme de Dématérialisation Partenaire. Un opérateur privé certifié par l’État qui gère la transmission de vos factures. Exemples : Chorus Pro, Pennylane, Sage, Sellsy…
PPF : Portail Public de Facturation. La plateforme gratuite de l’État (Chorus Pro) accessible à toutes les entreprises, mais aux fonctionnalités plus basiques.
Factur-X : Le format hybride le plus courant : un PDF lisible par l’humain, avec des données structurées XML intégrées. C’est la transition la moins douloureuse pour les petites structures.
E-reporting : L’obligation parallèle de transmettre des données sur vos transactions avec des clients non assujettis à la TVA (particuliers, clients étrangers). Différent de la e-facture.
Concrètement, qu’est-ce qui change dans votre quotidien ?
Pour un dirigeant de TPE qui facture aujourd’hui avec Word, Excel ou un logiciel basique, voici ce que la réforme implique :
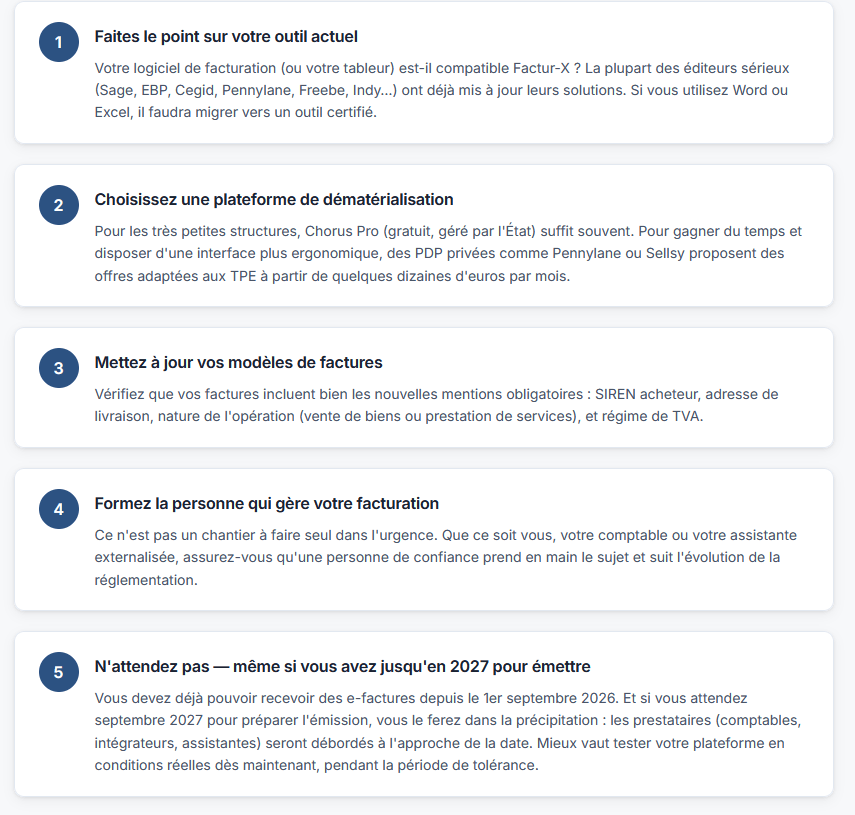
→ Les factures devront mentionner des informations supplémentaires : numéro SIREN de l’acheteur, adresse de livraison si différente, mention du paiement de la TVA à l’encaissement ou à la livraison.
→ Votre logiciel de facturation actuel doit être compatible avec les formats réglementaires (Factur-X, UBL, CII). Si ce n’est pas le cas, il faudra migrer.
→ Vous devrez choisir une plateforme de dématérialisation pour émettre et recevoir les factures de vos fournisseurs.
→ Vos données de transaction seront transmises à l’administration fiscale de façon automatique, c’est l’objectif principal de la réforme pour lutter contre la fraude à la TVA.
✔ Bonne nouvelle pour les petites structures
Si vous faites moins de 85 800 € de CA (franchise en base de TVA), vous n’êtes pas assujetti à la TVA et donc, pour l’essentiel, pas concerné par l’obligation d’émission. Vous devrez en revanche être capable de recevoir des factures électroniques de vos fournisseurs dès maintenant — l’obligation de réception s’applique à toutes les entreprises depuis le 1er septembre 2026.
Période de tolérance en cours — mais attention
Le ministre a annoncé en juillet 2026 qu’aucune sanction ne sera appliquée aux entreprises « de bonne foi » qui documentent leurs efforts de mise en conformité. Cette tolérance est généralement attendue jusqu’à fin 2026, mais elle ne figure pas dans un texte officiel avec une date précise. Elle ne dispense pas de se préparer : les amendes prévues par l’article 1737 du CGI sont déjà en vigueur depuis le 1er septembre 2026.
Comment se préparer sans y passer des semaines ?
La clé, c’est d’agir par étapes et de ne pas attendre la dernière minute. Voici la marche à suivre :
Le rôle d’une assistante externalisée dans ce basculement
La facturation électronique n’est pas qu’un enjeu technique, c’est aussi une question d’organisation administrative. Et c’est précisément là qu’une assistante de direction externalisée peut vous soulager.
Ce qu’une assistante externalisée peut prendre en charge pour vous
– Audit de votre processus de facturation actuel
– Sélection et paramétrage de la plateforme adaptée à votre activité
– Mise à jour de vos modèles de factures
– Suivi des relances sur les factures en statut « rejetée » ou « en attente »
– Veille réglementaire pour vous alerter en cas d’évolution des obligations
– Lien avec votre expert-comptable pour assurer la cohérence des flux.
Déléguer ce sujet, ce n’est pas se décharger de ses responsabilités, c’est s’assurer qu’une personne compétente y consacre le temps qu’il mérite, sans que ce soit vous qui deviez vous former en urgence sur un sujet réglementaire complexe.
Ce que vous gardez toujours la main : La validation des factures avant émission, la relation avec votre comptable, et les décisions stratégiques (quel logiciel choisir, quelle PDP). L’assistante structure, prépare et assure le suivi. Vous restez décisionnaire.
Vous n’avez pas le temps de tout gérer seul·e ?
Votre organisation est-elle prête pour ce type de transition ?
Mon mini audit organisationnel évalue votre structure sur 5 domaines clés dont la gestion administrative.
Résultat immédiat, sans laisser votre e-mail.

